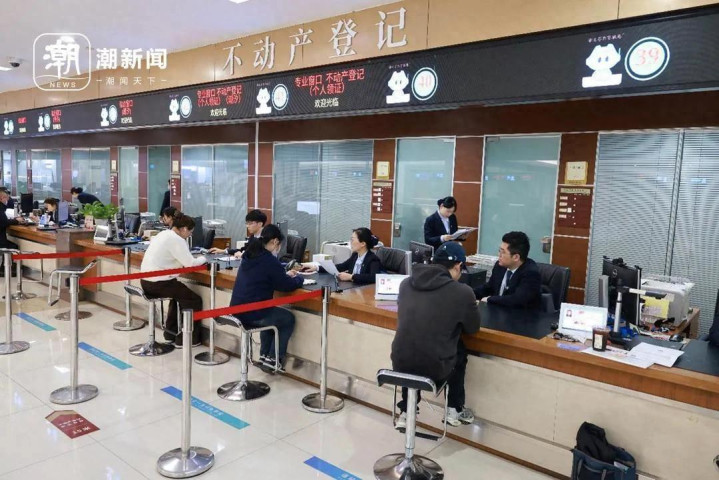
很多老百姓都有一个固定认知,买房最关键的一步,就是拿到红色的房产证。只要红本本揣进手里,大家就觉得房子彻底属于自己了,万事大吉,再也不用跑政务大厅、不动产登记中心了。
大多数人办完交房、领证手续,都是满心欢喜回家,把房产证锁进保险柜,一辈子都不再过问。可内行人都清楚,90%的家庭拿到房产证后,都少跑了一趟登记中心。
就是这看似多余的一趟路,让很多家庭悄悄埋下了隐患。轻则房子没法正常买卖、过户、抵押贷款,重则后期产生隐形纠纷,白白损失几万甚至几十万。
很多中老年朋友、普通刚需家庭,压根不知道还有这个操作。今天就用大白话跟大家唠清楚,领证后为啥要再跑一趟,具体办什么业务,不办会吃哪些大亏,普通人照着做就能避开所有坑。
生活里很多人都以为,房产证到手就是最终手续,所有产权信息都已经录入系统。
其实咱们日常买房、办房产证,工作人员只完成了基础的产权登记,只能证明这套房子是你的。
但还有几项关乎房子权益、财产安全的关键手续,不会自动办理,需要房主本人主动去不动产登记中心申请。
很多中介、老业主、房产业内人都心知肚明,这一步不主动办,房产证就是一本“半合格证书”,看着有用,关键时刻处处受限。
一、最大误区:领证=产权彻底落定
绝大多数家庭的误区,就是拿到房产证就高枕无忧。
大家肉眼看着房产证上有名字、有地址、有公章,就觉得这套房子完完全全属于自己,没有任何漏洞。
真实情况是,新房、二手房办理房产证时,系统只登记了房屋所有权人信息。
简单说,只确认了房子是谁买的、归谁所有。
但房子还有很多隐藏权益、限制信息、附属信息,是空白未登记的。这些空白点,就是日后麻烦的根源。
很多人住了十几年房子,想卖房、想给孩子过户、想抵押周转,去办手续的时候才被工作人员告知,手续不全、信息缺失,无法办理。
这时候再回头补办,不仅耽误时间,还可能因为政策变动、资料遗失,多花不少冤枉钱。
改正后的好处
主动跑完这一趟登记中心,就能把房子所有产权信息补全、核实清楚。
让你的房产证从“基础有效”变成“完全合规、无瑕疵产权”。
不管以后是卖房、过户、继承、出租,还是遇到拆迁、规划变动,都能畅通无阻,不会被卡住。
长期生活优势
一套房子大概率要住十几年、几十年,甚至传给下一代。
提前把所有产权漏洞补齐,相当于给家庭最大的资产上了一道安全锁。
避免多年后家人不知情,因为手续缺失陷入纠纷,白白损失财产。
普通人实操细节
拿到房产证30天内,抽空去当地不动产登记中心大厅即可。
不用找代办、不用花中介费,本人带身份证、房产证原件、购房合同,直接自助办理核验补登。
全程免费,没有任何手续费,耗时十几分钟就能办完。
二、关键操作:必须办的“抵押注销核验”
这是所有贷款买房家庭,最容易漏掉、也最关键的一步。
现在大部分家庭买房都是按揭贷款,二三十年的房贷。
很多人的认知是:房贷还清、银行开结清证明,房子就彻底无抵押了。
这又是一个大误区!
银行结清房贷,只是证明你不欠银行钱了,只属于你和银行的债务结清。
但不动产登记系统里,房子的抵押记录不会自动消除。
系统后台依旧显示,这套房子处于抵押状态,抵押权归属于银行。
常见误区纠正
很多人房贷还完,拿着结清证明就以为万事大吉,从不主动去登记中心注销抵押。
看似没影响,日常居住完全不受任何干扰。
但只要你想交易房子,问题立刻就暴露。
抵押状态的房子,是无法过户、无法售卖、无法赠与、无法办理继承公证的。
哪怕房贷还清十年,系统记录没消,房子就一直是“抵押房”,不是完全自由的房产。
改正后的实用好处
去登记中心办理抵押注销核验,就是把系统里的抵押记录彻底清除。
办完之后,房子从“抵押房产”变成完全独立的全款房产。
产权干干净净,没有任何绑定和限制,属于百分百的自有资产。
长期坚持的生活优势
无抵押的干净房产,在二手房市场更好出手,价格也更有优势。
遇到家里急需用钱的情况,可以随时办理抵押贷款、周转资金,不受任何限制。
日后子女继承房产,手续简单快捷,不会因为历史抵押记录产生扯皮问题。
普通人实操细节
房贷结清后,先去贷款银行开具贷款结清证明、他项权证。
然后带上身份证、房产证、结清证明、他项权证,去不动产登记中心。
专门窗口办理抵押权注销登记,工作人员核验后,当场更新系统信息,全程免费。
办完可以主动打印一份不动产登记证明,确认抵押记录清零。
三、容易忽视:房屋信息勘误补登
很多人不知道,咱们的房产证信息,偶尔会存在细微误差。
这些误差特别小,肉眼很难发现,日常居住也感受不到任何问题。
比如房屋建筑面积、公摊面积、楼栋单元号、土地使用年限、房屋性质等细微信息。
办证初期审核量大,偶尔会出现系统录入错误、信息遗漏的情况。
常见误区纠正
很多人从来不核对房产证信息,默认官方录入的内容绝对正确。
等到卖房过户、拆迁登记的时候,才发现面积、年限和系统对不上。
信息不符会直接导致过户失败,需要层层审核、逐级更正,流程极其繁琐。
严重的情况,面积误差会直接影响拆迁补偿款、卖房成交价,实打实亏钱。
改正后的实用好处
领证后去登记中心做一次全面信息核验,及时勘误所有错误信息。
保证纸质房产证、系统后台数据、原始购房资料三者完全一致。
彻底杜绝后期因为信息不符,产生的交易受阻、金额亏损问题。
长期坚持的生活优势
房产信息终身准确无误,不管过多少年,房产交易、继承、拆迁都不受影响。
不用临时奔波补办材料、申请更正,省去大量时间和精力。
普通人实操细节
到登记中心窗口,直接告知工作人员,申请不动产信息核验。
让工作人员逐项核对面积、年限、房屋性质、坐落地址等所有信息。
发现错误当场申请更正备案,免费更新系统信息,不留任何隐患。
四、专属避坑板块:领证后最容易踩的4个雷
避坑一:轻信“领证即完结”,终身不核验
太多中老年朋友觉得,官方办的证绝对没问题,一辈子不复查、不核验。
房产政策、系统数据偶尔会更新,长期不核对,微小问题会慢慢积累成大麻烦。
建议大家领证后必核验一次,之后每隔五年简单查一次房产状态。
避坑二:房贷结清不注销抵押
这是千万家庭的通病,以为还清贷款房子就自由了。
切记:银行结清不算数,系统注销才算真无抵押,少这一步,房子永远带瑕疵。
避坑三:房产证随意存放、缺失附件
很多人只保存房产证正本,弄丢购房发票、完税证明、登记回执。
后期办理更正、过户时,缺少附件会无法办理,补办流程费时费力。
所有房产相关资料,一定要统一收纳保存,不要随意丢弃。
避坑四:拖延办理,觉得早办晚办都一样
很多人抱着侥幸心理,觉得暂时不卖房,就不用着急核验注销。
拖延几年后,经办人员变动、政策更新、资料存档调整,补办难度会翻倍增加。
能当场办完的手续,千万不要拖。
五、全文总结
总的来说,拿到房产证,只是买房手续走完了一半,绝对不是最终收尾。
真正懂行的家庭,都会在领证后再跑一趟不动产登记中心。
核心就三件事:核验房产全部信息、注销房屋抵押记录、补全所有产权备案。
这一趟不花钱、不费时间,却能彻底扫清房子的所有产权隐患。
对于普通家庭来说,房子是一辈子最大的资产。
多花十几分钟,就能保住几十万、上百万的房产权益,避开后续所有纠纷和损失。
所有有房的朋友,不管是新房还是二手房,不管房贷是否还清,都建议尽快去核验一次,给自己的房产上一道永久保险。
内容仅民间生活经验分享,仅供日常参考,不构成投资、消费、办理业务专业建议,每个人实际情况不同请按需判断。
广盛网提示:文章来自网络,不代表本站观点。


